


Полны ли данные? Совпадают ли определения показателей? Сходятся ли отчёты?
Управленческий учёт и дашборды
Прозрачная
экономика
компании
Понимать, где бизнес зарабатывает,
куда уходят деньги и что делать дальше.
Начинаем с диагностики. Выстраиваем управленческий учёт, связываем три базовых отчёта и настраиваем дашборды для решений собственника и команды.
Обсудить диагностику ↗Знакомая ситуация?
Цифр много.
Ясности не хватает.
Отчётность должна помогать управлять компанией каждый день.
- Выручка растёт, а что происходит с прибылью — непонятно.
- Прибыль в отчётах есть, но денег на платежи не хватает.
- Финансовый отдел и руководители показывают разные цифры.
- Не видно, какие продукты, клиенты и проекты действительно выгодны.
- Данные приходят, когда влиять на результат уже поздно.
01 / Сначала разобраться
Можно ли принимать
решения на ваших цифрах?
Диагностируем действующую систему управленческого учёта: от источников данных до решений на совещаниях.
Видна ли прибыльность направлений? Где задерживаются деньги? Какие затраты остаются вне внимания?
Кто отвечает за данные? Когда они готовы? Какие решения можно принять на их основе?
Результат диагностики
Карта состояния учёта, выявленные расхождения и пробелы, приоритеты изменений и план дальнейшей работы.
02 / Целостная картина
Прибыль. Деньги. Капитал.
Три взаимосвязанных отчёта показывают разные стороны одной экономики. Единые правила учёта позволяют сопоставлять их между собой.
P&LОтчёт о прибылях
и убытках
Где и сколько зарабатываем?
Выручка, себестоимость, маржинальность, расходы и прибыль — по направлениям, продуктам и проектам.
и убытках
ДДСДвижение денежных
средств
Откуда приходят и куда уходят деньги?
Операционные, инвестиционные и финансовые потоки. Для будущих платежей — прогноз ДДС и платёжный календарь в согласованном объёме проекта.
средств
БалансУправленческий
баланс
Чем располагает компания?
Активы, обязательства и капитал. Деньги в запасах и дебиторской задолженности, источники финансирования бизнеса.
баланс
03 / От показателя к действию
Дашборд, с которого
начинается решение
Показатели под задачи конкретного руководителя. План и факт, динамика и детализация причин отклонений.
Экономика компанииДемонстрационные данные · млн ₽
Увидеть отклонение→Понять причину→Принять решение→Проверить результат
Подход к планированию
Проверяем решения до того,
как потратить деньги
Выдержит ли бизнес рост?
Что изменится при снижении продаж?
Как повлияет отсрочка платежей?
Разбираем текущую и желаемую финансовую модель. Отделяем факторы, которыми можно управлять, от внешних условий. Просчитываем сценарии «что, если» и определяем возможные действия.
Состав сценарного моделирования согласуем по результатам диагностики.
Цель собственникаМодель бизнесаУправляемые факторыСценарии и действия
04 / Внедрение
От разрозненных таблиц
к рабочей системе
Диагностируем
Проверяем данные, отчётность и практику принятия решений. Определяем объём изменений.
Проектируем правила
Согласуем статьи учёта, признание и распределение затрат, аналитику и центры финансовой ответственности.
Настраиваем и проверяем
Собираем отчёты на данных компании, сверяем расчёты и взаимосвязи. Запускаем пилот.
Обучаем команду
Закрепляем подготовку данных, сроки закрытия периода и регулярный разбор показателей.
Сопровождаем первые циклы
Исправляем расхождения и помогаем команде самостоятельно поддерживать систему.
Сроки и стоимость определяем после диагностики: они зависят от состояния данных, числа направлений и глубины внедрения.
Результат проекта
Цифрам можно доверять.
Системой умеет пользоваться команда.
- Три взаимосвязанных управленческих отчёта
- Дашборды собственника и руководителей
- Единые правила учёта и расчёта показателей
- Регламент подготовки и проверки отчётности
- Ответственные за данные и сроки
- Обученная команда и регулярный разбор результатов
Критерий завершения: команда самостоятельно проходит согласованный отчётный цикл, проверяет данные и использует их при принятии решений.
Кто ведёт практику
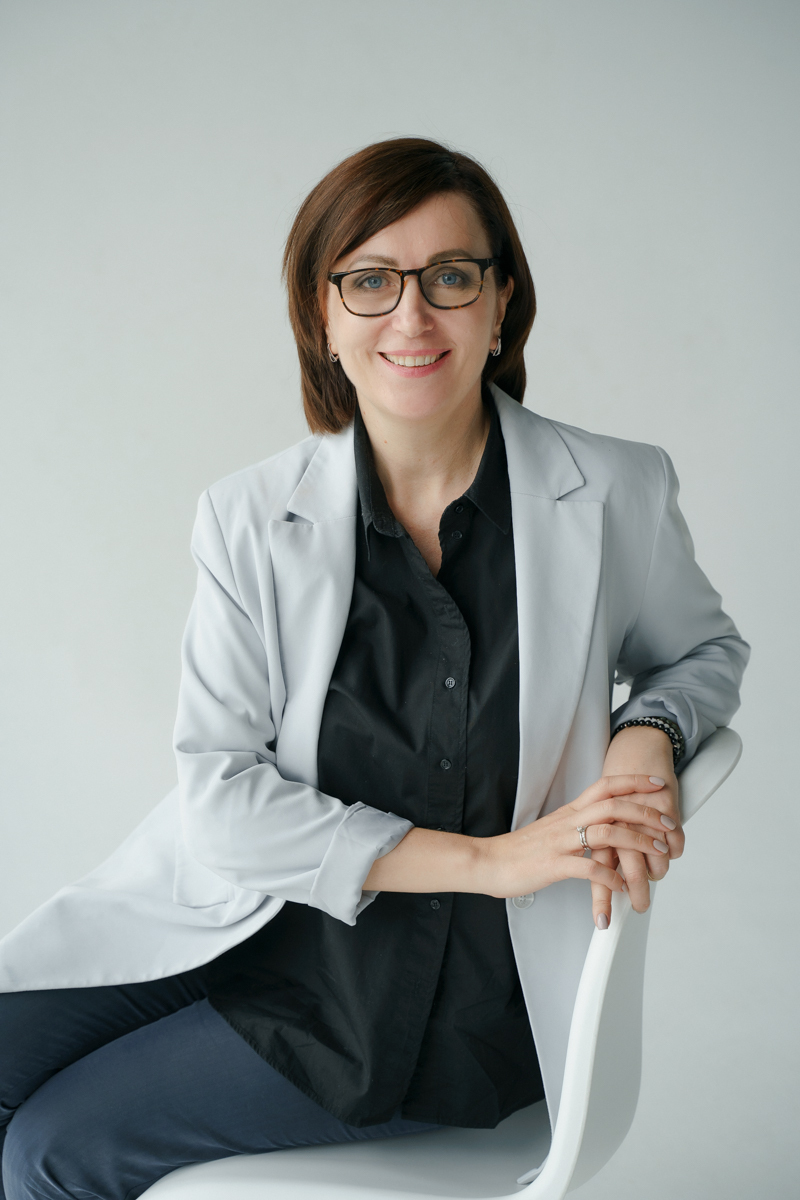
Ольга Сыса
Партнёр FSG.
Эксперт по экономике и финансам.
Работала финансовым директором в крупных международных компаниях. Имеет 15-летний опыт построения систем управленческого учёта.
Учёт под задачи вашего бизнеса
Канал Ольги «PRO финансы для бизнеса» ↗Понятные показатели, учёт особенностей компании и достаточно информации для решения. Эти принципы определяют, как мы проектируем отчётность и работу с ней.
Перед началом работы
Что важно знать
Можно ли доработать существующий учёт?
Да. На диагностике определим, какие элементы уже работают, где есть пробелы и что необходимо изменить.
Потребуется ли менять 1С или другие системы?
Решение принимаем после проверки действующих инструментов. Сначала определяем требования к данным и отчётности, затем — необходимый объём настройки и автоматизации.
Чем управленческая отчётность отличается от бухгалтерской?
Управленческая отчётность строится под внутренние решения собственника и руководителей. Её детализация и периодичность зависят от задач бизнеса; источники и правила сопоставления с бухгалтерскими данными согласуем в проекте.
Что делать, если данные разрознены?
Начнём с карты источников, проверки полноты и выявления расхождений. Согласуем порядок восстановления данных и приоритеты запуска отчётности.
Кто участвует со стороны компании?
Собственник или руководитель, финансовая служба, бухгалтерия и владельцы ключевых данных. Если требуется интеграция систем — ИТ-специалисты.
Первый шаг
Насколько ваши цифры
помогают управлять компанией?
Обсудим, какие решения сейчас сложно принимать,
как устроена отчётность и что проверить в первую очередь.